O Guia Definitivo da Renda Fixa: Entenda as Diferenças entre LCI e CDB e Saiba Qual Escolher

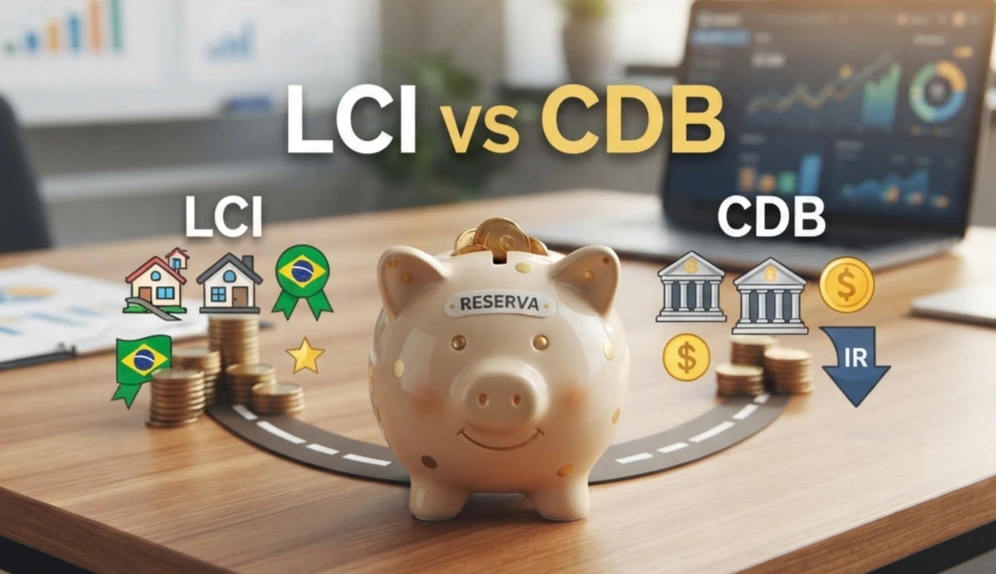
Muitos investidores que buscam segurança no mercado financeiro acabam esbarrando em siglas que parecem confusas à primeira vista. Duas das opções mais populares e seguras da renda fixa brasileira são a Letra de Crédito Imobiliário, conhecida como LCI, e o Certificado de Depósito Bancário, o famoso CDB. Embora ambos os investimentos compartilhem do mesmo nível de segurança e sirvam para proteger o patrimônio da inflação, eles possuem regras de funcionamento, tributação e liquidez completamente diferentes. Compreender essas dinâmicas é o primeiro passo para fazer o dinheiro render mais sem correr riscos desnecessários.
O que é a LCI e como ela funciona no mercado atual
A Letra de Crédito Imobiliário é um título de dívida emitido por instituições financeiras com o objetivo específico de captar recursos para o setor imobiliário nacional. Quando você adquire uma LCI, você está, na prática, emprestando o seu dinheiro para que o banco financie a construção de prédios, a compra de imóveis ou ofereça crédito habitacional para outras pessoas.
Como o governo brasileiro possui grande interesse em incentivar o crescimento habitacional e a infraestrutura das cidades, ele concede um benefício fiscal gigantesco para a pessoa física que investe nessa modalidade: a isenção total de Imposto de Renda sobre os lucros obtidos. No entanto, o investidor precisa estar ciente de que as regras regulatórias exigem prazos mínimos de permanência, o que significa que o dinheiro fica obrigatoriamente travado por pelo menos seis meses nas opções pós-fixadas, impedindo resgates imediatos para emergências.
O que é o CDB e qual o seu papel no sistema bancário
Por outro lado, o Certificado de Depósito Bancário funciona como o combustível geral para as operações diárias de uma instituição financeira. Ao investir em um CDB, você financia as atividades globais do banco, que pode usar esse dinheiro para empréstimos pessoais, financiamentos de veículos, capital de giro para empresas ou para estruturar seus próprios serviços.
Diferente da LCI, o CDB não conta com nenhum tipo de isenção fiscal, de modo que todos os rendimentos sofrem a cobrança do Imposto de Renda na fonte seguindo uma tabela regressiva, onde a alíquota cai conforme o tempo passa. A grande vantagem dessa categoria está na sua enorme versatilidade de prazos e condições, permitindo encontrar desde títulos com liquidez diária imediata até investimentos de longo prazo com rentabilidades bastante elevadas.
As diferenças cruciais de tributação e rentabilidade líquida
A principal armadilha ao comparar LCI e CDB diretamente na tela da corretora é olhar apenas para a taxa bruta oferecida. É muito comum ver um CDB pagando cem por cento do CDI e uma LCI pagando noventa por cento do CDI, gerando a falsa impressão de que o CDB é sempre mais vantajoso. Para descobrir a verdade, o investidor precisa calcular a rentabilidade líquida, que é o dinheiro real que cai na conta após os descontos.
Como o CDB sofre a incidência de imposto que varia de vinte e dois e meio por cento para prazos curtos até quinze por cento para prazos acima de dois anos, a LCI frequentemente vence o duelo de rentabilidade em prazos intermediários, mesmo apresentando uma porcentagem nominal menor. Portanto, o investidor inteligente nunca deve escolher o título pelo número da taxa, mas sim pelo resultado final livre de impostos.
O impacto das regras de liquidez e os aportes financeiros
Outro ponto de divergência extrema reside na forma como o dinheiro pode ser movimentado e aportado ao longo do tempo. No CDB, o investidor encontra uma flexibilidade incomparável, sendo a ferramenta ideal para construir reservas de emergência devido às opções que liberam o saque no mesmo dia. Já a LCI exige um planejamento muito mais rígido, pois o investidor não pode resgatar os valores antes do prazo de carência determinado por lei.
Além disso, na renda fixa tradicional, cada novo aporte em dinheiro é tratado pelo sistema como um contrato independente. Isso significa que se você aplicar uma quantia hoje em uma LCI de cento e oitenta dias e fizer um novo aporte no mês seguinte, esse segundo valor terá o seu próprio cronograma de seis meses de travamento, impedindo que todo o montante acumulado seja retirado de uma só vez na data de vencimento do primeiro bloco.
Qual investimento é ideal para o investidor de curto prazo
Para o público que está começando a poupar agora, organizando as finanças ou guardando o dinheiro que pode ser requisitado a qualquer momento, o CDB de liquidez diária é o vencedor incontestável. Esse público precisa de flexibilidade total e não pode se dar ao luxo de ver suas economias presas em um momento de necessidade médica ou imprevisto doméstico.
Embora o CDB de curto prazo sofra com a maior alíquota de Imposto de Renda do mercado, a possibilidade de resgatar o capital a qualquer hora do dia ou da noite compensa a perda fiscal. A LCI é totalmente desaconselhável para esse investidor, pois a impossibilidade de movimentação precoce transforma o título isento em um verdadeiro obstáculo financeiro.
O melhor caminho para os objetivos de médio e longo prazo
Para os investidores que já possuem uma reserva de emergência consolidada e estão planejando metas com prazos bem definidos, a LCI desponta como uma das melhores alternativas do mercado. Se o objetivo é juntar dinheiro para uma viagem dali a um ano, trocar de carro ou pagar a matrícula de um curso no próximo semestre, alocar o capital em uma LCI que coincida com a data do evento é uma estratégia extremamente eficiente.
O investidor aproveita a isenção fiscal para maximizar os ganhos sem correr riscos de oscilação de mercado, sabendo exatamente quando o dinheiro retornará para a sua conta corrente. Nesse cenário de médio prazo, o CDB só passa a valer a pena se a taxa oferecida for excepcionalmente alta para compensar o desconto obrigatório do imposto de renda.