Pix pode ganhar conexão com a Europa e reduzir custo de transferências internacionais
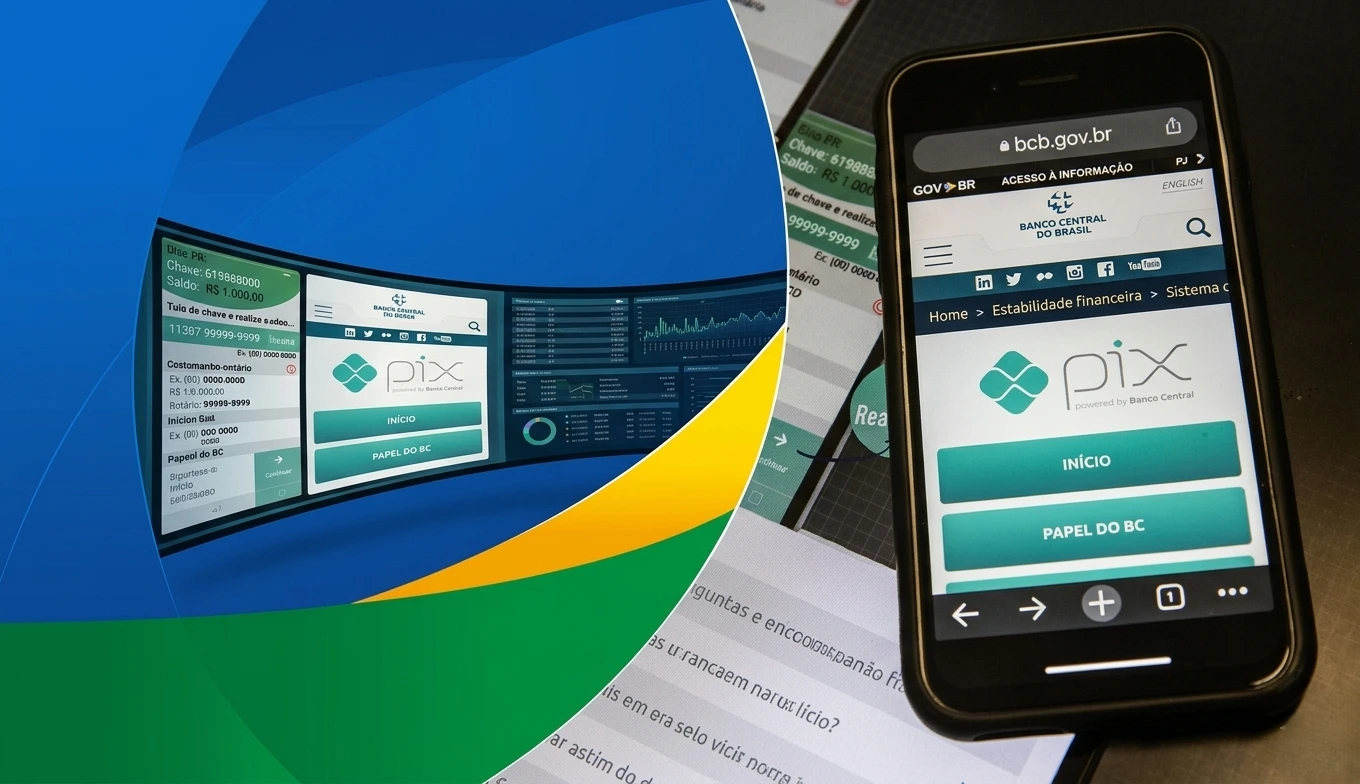
O Banco Central do Brasil e o Banco Central Europeu estudam uma ligação entre o Pix e o TIPS, sistema de pagamentos instantâneos do Eurosistema. Se a integração avançar, transferências entre Brasil e Europa poderão ser liquidadas em poucos segundos, com potencial para reduzir custos, intermediários e o tempo necessário para movimentar dinheiro entre diferentes moedas.
O Pix nasceu como uma infraestrutura doméstica, mas sua próxima fronteira pode estar fora do Brasil. A conexão em avaliação com o sistema europeu TIPS representa uma tentativa de fazer redes nacionais de pagamentos instantâneos conversarem diretamente entre si, sem exigir a criação de um único sistema global.
O estudo conjunto analisa aspectos técnicos, jurídicos, operacionais e de negócio. A ideia é permitir que uma transferência iniciada no Brasil possa chegar ao destino em moeda local na Europa em poucos segundos — e o mesmo no caminho inverso. Ainda não há data definida para implementação, e a integração depende da conclusão dessa fase de viabilidade.
Pix entra na corrida por pagamentos globais
O movimento ocorre em um momento em que dezenas de países já possuem sistemas próprios de pagamentos instantâneos. Mais de 80 economias contam com algum tipo de infraestrutura desse tipo, mas a maior parte dessas redes ainda funciona de forma isolada.
O desafio agora deixou de ser apenas criar sistemas rápidos dentro de cada país e passou a ser conectá-los. O Banco Central Europeu também trabalha em projetos envolvendo a Índia e a Suíça, além de iniciativas multilaterais voltadas à interoperabilidade.
Nesse cenário, o Pix chega com escala relevante. O sistema já alcança mais de 170 milhões de pessoas físicas, equivalentes a cerca de 80% da população brasileira, e movimentou mais de R$ 3 trilhões apenas em maio de 2026.
Transferência internacional ainda é mais cara e complexa
Enviar dinheiro entre países normalmente envolve bancos correspondentes, instituições de câmbio e diferentes etapas de liquidação. Dependendo da operação, isso aumenta custos e pode exigir horas ou dias até que o valor esteja efetivamente disponível ao destinatário.
Uma interligação entre sistemas instantâneos poderia reduzir parte dessas etapas. Para turistas, por exemplo, seria possível no futuro realizar pagamentos no exterior de maneira mais próxima à experiência de um Pix doméstico. Para empresas, o impacto potencial é ainda maior, especialmente em transações comerciais de valor elevado.
O Banco Central afirma que conexões desse tipo podem tornar pagamentos transfronteiriços mais rápidos, baratos, transparentes e acessíveis, além de permitir remessas e compras com liquidação quase imediata em moeda local.
Câmbio continua sendo um dos maiores desafios
A velocidade do Pix não elimina uma questão fundamental: real e euro são moedas diferentes. Para uma transferência internacional acontecer em segundos, também será necessário definir como a conversão cambial ocorrerá, quem fornecerá liquidez e como cada lado cumprirá regras tributárias e regulatórias.
É justamente aí que a integração se torna mais complexa. Sistemas podem compartilhar padrões tecnológicos, mas cada país mantém suas próprias normas financeiras, mecanismos de prevenção a fraudes, exigências de identificação e regras cambiais.
Além disso, em algumas transações internacionais, o dólar ainda funciona como moeda intermediária devido à sua elevada liquidez. Uma conexão direta entre sistemas pode reduzir intermediários, mas não necessariamente elimina esse papel em todas as operações.
Europa pode ser apenas o primeiro passo
O avanço do Pix para além das fronteiras brasileiras não significa criar um “Pix mundial”. A tendência discutida por bancos centrais e organismos internacionais é manter as infraestruturas nacionais e criar camadas capazes de conectá-las.
O Brasil já participa desse debate ao lado de outras grandes economias. Iniciativas como o Nexus, inicialmente desenvolvido pelo Banco de Compensações Internacionais, buscam justamente criar padrões para interligar sistemas domésticos de pagamentos rápidos.
Se essas conexões avançarem, o Pix poderá deixar de ser apenas uma solução brasileira para se tornar uma das portas de entrada do país em uma nova rede internacional de pagamentos instantâneos. O efeito mais visível para consumidores e empresas seria simples: mandar dinheiro para outro país poderia se aproximar da velocidade e da experiência de fazer um Pix dentro do Brasil.