Comprar, construir ou fazer consórcio: qual é a melhor forma de conquistar a casa própria?

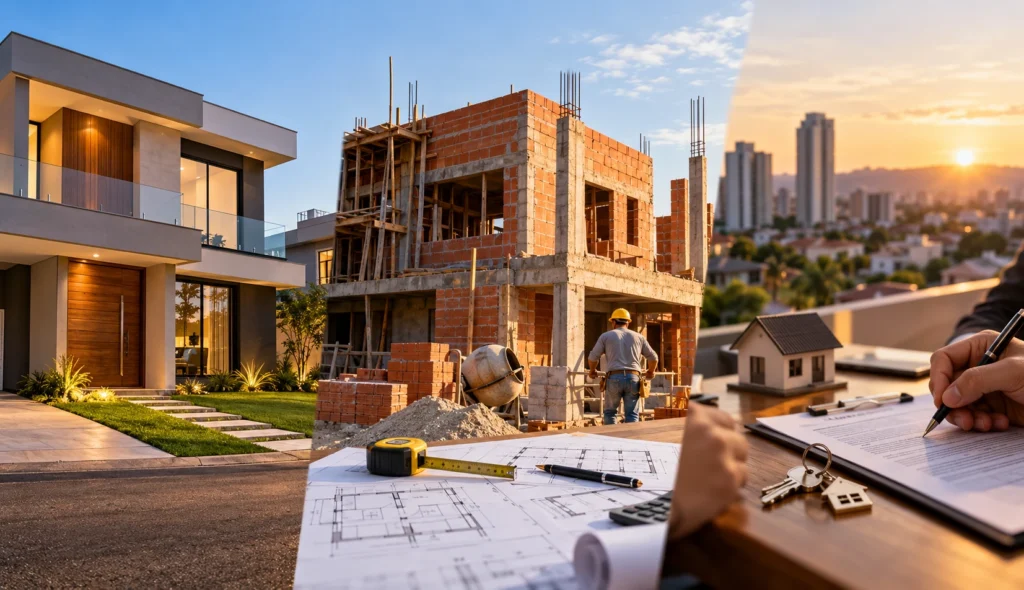
Comprar a casa própria é um dos maiores compromissos financeiros que uma pessoa pode assumir. Mas chegar até esse objetivo não depende de uma única estratégia. Financiar um imóvel, construir a própria casa ou entrar em um consórcio são caminhos diferentes, com custos, prazos e riscos que precisam ser avaliados antes da decisão.
A escolha não deve ser feita apenas olhando para o valor da parcela. O prazo da operação, o custo total, a necessidade de ter o imóvel imediatamente, o dinheiro disponível para dar de entrada e a capacidade de lidar com imprevistos podem mudar completamente qual alternativa faz mais sentido.
Financiar pode ser o caminho para quem não quer esperar
O financiamento imobiliário permite adquirir ou construir um imóvel utilizando recursos de uma instituição financeira e pagar a dívida ao longo de vários anos. É justamente essa possibilidade de antecipar a aquisição que torna o financiamento uma alternativa para quem precisa da casa em um prazo menor.
O comprador normalmente precisa apresentar uma entrada e passa por uma análise de crédito. As parcelas incluem o valor destinado à amortização da dívida, juros e outros custos previstos no contrato.
Por isso, comparar apenas a taxa anunciada pelo banco não é suficiente. É importante observar o Custo Efetivo Total (CET), que reúne os encargos da operação, e calcular quanto será desembolsado ao longo de todo o contrato.
O financiamento também pode ser utilizado para construção, dependendo da modalidade e das condições estabelecidas pela instituição financeira. Programas que utilizam recursos do FGTS contemplam, por exemplo, aquisição de imóvel novo ou usado e construção de unidade habitacional.
Outra possibilidade é utilizar o FGTS para determinadas operações de aquisição, amortização ou pagamento de parcelas, desde que o trabalhador e o imóvel atendam às regras estabelecidas.
Construir pode reduzir o preço, mas exige planejamento
Construir uma casa do zero oferece uma vantagem que o imóvel pronto não proporciona na mesma medida: liberdade para definir o projeto.
É possível escolher o tamanho dos cômodos, distribuição dos ambientes, materiais e acabamentos. Para quem já possui um terreno, a construção também pode ser uma alternativa interessante para transformar um patrimônio que ainda não gera moradia em uma casa personalizada.
O problema é que o orçamento de uma obra pode mudar bastante durante sua execução.
Além dos materiais e da mão de obra, entram na conta projeto arquitetônico, aprovação, documentação, instalações elétricas e hidráulicas, acabamento e eventuais alterações. Atrasos e mudanças no projeto também podem aumentar o custo.
Por isso, construir exige uma reserva para imprevistos. O financiamento habitacional pode ser utilizado em determinadas modalidades para a construção, inclusive com recursos do FGTS, seguindo as condições estabelecidas pelo agente financeiro.
Consórcio funciona de outra maneira
O consórcio não é um financiamento tradicional. O participante entra em um grupo e paga parcelas durante o prazo contratado. A cada assembleia, participantes podem ser contemplados por sorteio ou lance e recebem o crédito previsto para adquirir o imóvel, conforme as regras do contrato.
A principal diferença é que entrar em um consórcio não significa receber a carta de crédito imediatamente. Quem precisa da casa rapidamente pode acabar esperando pela contemplação. Já quem não tem urgência pode utilizar o período para planejar a aquisição.
Também é importante não confundir “sem juros” com “sem custos”. O consórcio possui taxa de administração e o contrato pode prever fundo de reserva, seguro e outras despesas. O Banco Central explica que a contribuição do consorciado é formada pelo fundo comum e pela taxa de administração, podendo incluir outros encargos dependendo do contrato.
E se a pessoa já tiver dinheiro para dar um lance?
O lance pode antecipar a contemplação, mas não existe garantia de que qualquer valor oferecido será suficiente. As regras e os critérios dependem do grupo.
Além disso, utilizar uma grande parte da reserva financeira para dar um lance pode deixar o comprador sem dinheiro para despesas relacionadas ao imóvel.
O planejamento, portanto, precisa considerar não apenas a possibilidade de ser contemplado, mas também o dinheiro que continuará disponível depois da aquisição.
Qual opção combina com cada perfil?
O financiamento tende a fazer mais sentido para quem precisa do imóvel em prazo relativamente curto e possui renda compatível com as parcelas e com os critérios de crédito da instituição financeira. O principal ponto de atenção é o custo financeiro acumulado durante o contrato.
A construção pode ser interessante para quem já possui terreno, deseja personalizar a residência ou consegue administrar uma obra. Nesse caso, o planejamento do orçamento é fundamental.
O consórcio pode ser considerado por quem não precisa do imóvel imediatamente e consegue manter os pagamentos durante o período do grupo. A vantagem de uma parcela planejada precisa ser analisada junto com o prazo e as condições de contemplação.
O que colocar na ponta do lápis
Antes de escolher, vale fazer três simulações completas.
No financiamento, calcule entrada, parcela, prazo, CET e valor total pago. Na construção, some terreno, projeto, documentação, materiais, mão de obra e uma reserva para imprevistos. No consórcio, compare taxa de administração, prazo, valor da carta, reajustes, fundo de reserva, seguros e regras de contemplação.
Também vale verificar se o FGTS pode ser utilizado. O fundo possui regras específicas para aquisição de imóvel e determinadas operações de construção e consórcio.
No fim, não existe uma modalidade que seja automaticamente melhor para todo mundo. Financiar, construir e entrar em um consórcio são estratégias diferentes para alcançar o mesmo objetivo. A escolha mais adequada depende principalmente de quanto dinheiro você tem hoje, quanto consegue comprometer mensalmente, se já possui um terreno e, sobretudo, de quanto tempo pode esperar para ter a casa própria.