Por que os jovens estão demorando mais para comprar a própria casa

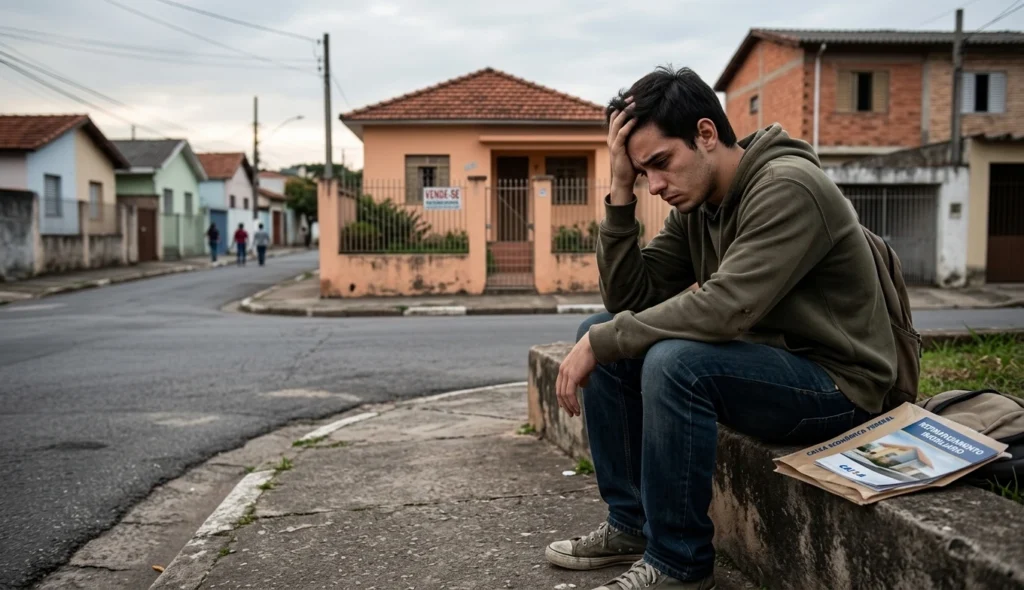
Durante décadas, comprar uma casa representou uma das principais conquistas da vida adulta. Para muitas famílias, o imóvel próprio simbolizava estabilidade, segurança financeira e independência. Mas para uma parcela crescente dos jovens, esse objetivo passou a exigir mais tempo, planejamento e recursos.
A dificuldade não está ligada a um único fator. A distância entre o preço dos imóveis e a renda dos trabalhadores aumentou, o mercado de trabalho ficou mais instável, os juros tornaram o financiamento mais caro e o custo de vida nas grandes cidades reduziu a capacidade de poupança.
O resultado é uma mudança no caminho tradicional da vida adulta. Muitos jovens estão adiando a compra do primeiro imóvel, permanecendo mais tempo na casa dos pais ou optando pelo aluguel por períodos maiores.
Imóveis ficaram mais caros em relação à renda
Um dos principais obstáculos para os jovens é a diferença entre o valor dos imóveis e a renda média da população. Nas últimas décadas, o mercado imobiliário passou por períodos de forte valorização, especialmente em grandes centros urbanos. Em muitas regiões, os preços dos imóveis cresceram em ritmo superior ao aumento dos salários, tornando a compra mais distante para quem está iniciando a carreira.
O problema não está apenas no preço final do imóvel. A maior barreira costuma aparecer logo no início do processo: a entrada. Um financiamento imobiliário normalmente exige que o comprador tenha uma parcela inicial do valor do imóvel. Para um jovem que ainda está construindo sua trajetória profissional, juntar esse dinheiro pode levar anos, principalmente quando há outras despesas importantes no orçamento. Na prática, o jovem não enfrenta apenas o desafio de comprar uma casa. Ele enfrenta o desafio de conseguir reunir as condições necessárias para entrar no mercado imobiliário.
Mercado de trabalho mudou e dificultou o acesso ao crédito
Outro fator importante é a transformação do mercado de trabalho. As gerações anteriores tinham, em muitos casos, uma trajetória profissional mais previsível. Era comum começar em uma empresa, construir uma carreira ao longo dos anos e alcançar estabilidade financeira antes de adquirir um imóvel.
Hoje, muitos jovens entram no mercado em um cenário diferente, com maior presença de trabalhos temporários, contratos flexíveis, prestação de serviços e empregos com menor previsibilidade de renda.
Essa mudança afeta diretamente a capacidade de financiamento. Os bancos avaliam fatores como estabilidade profissional, renda comprovada e histórico financeiro antes de liberar crédito imobiliário. Um jovem com renda variável ou pouco tempo de vínculo profissional pode encontrar mais dificuldades para conseguir aprovação ou obter boas condições de financiamento.
Juros altos aumentam o custo da casa própria
Mesmo quando o comprador consegue reunir a entrada, outro desafio aparece: o custo do financiamento. As taxas de juros têm impacto direto no valor das parcelas e no preço final pago pelo imóvel. Em períodos de juros elevados, financiar uma casa se torna mais caro e exige maior comprometimento da renda mensal. Um imóvel anunciado por determinado valor pode representar um custo muito maior ao longo de décadas de financiamento, dependendo das condições de crédito.
Por isso, o cenário dos juros influencia não apenas quem pretende comprar um imóvel, mas também o ritmo de todo o mercado imobiliário. Para muitos jovens, a questão deixou de ser apenas “consigo pagar uma parcela?” e passou a ser “consigo assumir uma dívida de longo prazo sem comprometer minha vida financeira?”.
Grandes cidades concentram oportunidades e preços elevados
Existe também um conflito entre trabalho e moradia. As maiores oportunidades profissionais continuam concentradas em grandes centros urbanos, justamente onde os imóveis costumam ser mais caros. Essa combinação cria uma dificuldade: os locais com mais empregos são, muitas vezes, os locais onde comprar uma casa exige maior renda.
Como alternativa, muitos jovens acabam escolhendo morar mais longe das regiões centrais, enfrentando deslocamentos maiores, ou permanecem no aluguel enquanto tentam melhorar a situação financeira. Em algumas cidades, o valor de um imóvel próximo aos principais centros de emprego pode estar muito distante da realidade de trabalhadores em início de carreira.
A entrada virou o maior obstáculo
Existe uma percepção de que o principal problema para comprar uma casa é o valor da parcela do financiamento. Mas, para muitos jovens, o maior bloqueio está antes disso: conseguir o dinheiro inicial.
A fase em que uma pessoa normalmente começa a acumular patrimônio também é marcada por diversos gastos. Jovens adultos costumam lidar com despesas como aluguel, transporte, educação, alimentação, cursos de qualificação e formação profissional.
Com tantos compromissos, sobra menos espaço para construir uma reserva financeira suficiente para dar entrada em um imóvel. Esse cenário faz com que muitos adiem a compra até alcançar uma renda maior ou receber algum tipo de apoio familiar.
A geração atual desistiu da casa própria?
Apesar das dificuldades, a ideia de que os jovens abandonaram o sonho da casa própria não representa completamente a realidade. Para grande parte das pessoas, o imóvel próprio continua sendo um objetivo importante. A principal mudança está no momento em que essa conquista acontece.
Enquanto gerações anteriores conseguiam comprar uma casa mais cedo, muitos jovens atuais precisam esperar mais tempo para alcançar estabilidade financeira. Também houve mudanças nos padrões de vida. Casamento, filhos e decisões profissionais passaram a acontecer mais tarde para parte da população. Isso não significa necessariamente rejeição ao imóvel próprio, mas uma reorganização das prioridades durante os primeiros anos da vida adulta.
Ajuda familiar virou um fator de diferença
Outro ponto que ganhou importância é o papel da ajuda familiar. Jovens que recebem apoio para pagar a entrada de um imóvel ou contam com patrimônio familiar começam o processo de compra em uma posição diferente daqueles que dependem exclusivamente da própria renda.
Essa diferença pode acelerar a conquista da casa própria para alguns e prolongar o caminho para outros. Em um mercado imobiliário com preços elevados, a capacidade de receber esse apoio se tornou um fator relevante na formação de patrimônio.
O mercado oferece imóveis, mas nem sempre acessíveis
Outro desafio está na diferença entre imóveis disponíveis e imóveis acessíveis. O mercado pode oferecer milhares de unidades à venda, mas isso não significa que elas estejam dentro da capacidade financeira da maioria dos jovens.
Existe uma distância entre ter um imóvel disponível no mercado e ter um imóvel que uma pessoa comum consiga comprar. Essa diferença influencia o crescimento do aluguel e o adiamento da compra própria.
Uma mudança econômica e geracional
A dificuldade dos jovens em comprar uma casa não pode ser explicada apenas por escolhas individuais. O fenômeno envolve mudanças econômicas profundas. Preços elevados, juros, renda, mercado de trabalho e concentração urbana formam uma combinação que tornou a compra do primeiro imóvel mais difícil.
A casa própria continua sendo um dos principais símbolos de estabilidade financeira, mas o caminho até ela mudou. Para muitos jovens, o sonho permanece. A diferença é que, em comparação com gerações anteriores, ele exige mais tempo, mais planejamento e uma combinação maior de fatores favoráveis.