Receita Federal vai perdoar dívidas de MEIs em 2027; medida pode beneficiar 3,6 milhões
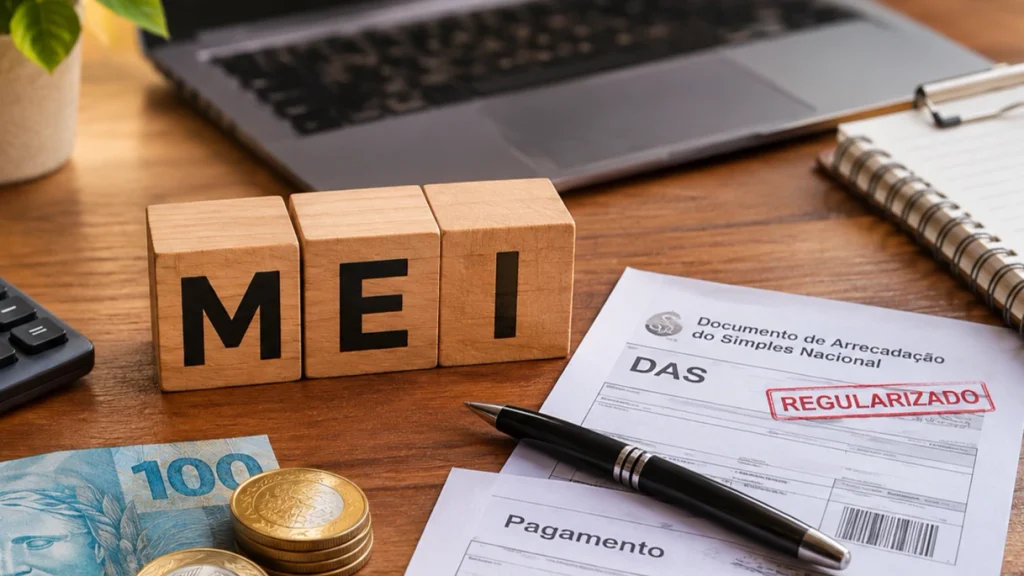
A Receita Federal confirmou que começará a cancelar, em janeiro de 2027, dívidas previdenciárias de microempreendedores individuais (MEIs) vencidas até 13 de outubro de 2026. A medida integra a Lei Complementar nº 238/2026 e poderá beneficiar aproximadamente 3,6 milhões de pequenos empreendedores brasileiros.
O perdão será aplicado automaticamente, sem necessidade de solicitação. Entretanto, a medida não elimina todos os tributos devidos pelo MEI e exige que os contribuintes que permanecerem na categoria mantenham os pagamentos mensais em dia durante o primeiro semestre de 2027.
Quais dívidas dos MEIs serão perdoadas?
A medida alcança a contribuição ao Instituto Nacional do Seguro Social (INSS) incluída no Documento de Arrecadação do Simples Nacional (DAS-MEI), com vencimento até 13 de outubro de 2026.
O cancelamento inclui o valor principal, juros, multas e encargos relacionados. Em regra, as contribuições abrangidas correspondem às competências até agosto de 2026. Já os valores referentes ao ICMS e ao ISS continuam devidos, pois pertencem às administrações tributárias estaduais e municipais.
Isso significa que um boleto contendo contribuição previdenciária e impostos locais poderá ter apenas parte de seu valor cancelada.
Governo poderá beneficiar 3,6 milhões de empreendedores
Segundo o Ministério da Fazenda, as dívidas de MEIs inscritas na Procuradoria-Geral da Fazenda Nacional (PGFN) somam R$ 12,57 bilhões. Desse montante, aproximadamente 86%, equivalentes a R$ 10,81 bilhões, são classificados como créditos de difícil ou impossível recuperação.
O percentual demonstra a dificuldade de cobrança de parte das obrigações acumuladas pelos pequenos negócios. Entretanto, o estoque total de dívidas não corresponde necessariamente ao valor que será perdoado, pois a medida alcança apenas débitos enquadrados nas regras legais.
Quem deixar de pagar o DAS em 2027 poderá perder o benefício
O perdão começará a valer em 1º de janeiro de 2027. Até o encerramento de 2026, os débitos e parcelamentos permanecem ativos. Para conservar o benefício, o empreendedor que continuar enquadrado como MEI deverá pagar pontualmente as contribuições mensais de janeiro a junho de 2027.
Caso descumpra essa exigência, o cancelamento poderá ser revertido, permitindo a retomada da cobrança das dívidas antigas. A condição não se aplica a quem já encerrou o registro ou deixou de pertencer à categoria.
Parcelamentos serão ajustados automaticamente
O benefício também alcança dívidas parceladas ou inscritas na Dívida Ativa da União. Quando o parcelamento envolver exclusivamente contribuições previdenciárias contempladas pela lei, será encerrado. Caso inclua outros tributos, os valores restantes serão recalculados.
Pagamentos efetuados antes da entrada em vigor da medida não serão devolvidos. Quem discute judicialmente os débitos precisará desistir da ação e cumprir os procedimentos específicos para obter o benefício.
A obrigação de apresentar a Declaração Anual do Simples Nacional (DASN-Simei) continua válida, inclusive para exercícios anteriores.
Perdão não garante automaticamente tempo de aposentadoria
A Receita Federal encaminhará ao INSS as informações sobre as contribuições canceladas para análise de seus efeitos previdenciários. O reconhecimento dos períodos como tempo de contribuição dependerá da avaliação do instituto, não sendo consequência automática do perdão tributário.
Os empreendedores poderão acompanhar sua situação pelo Portal e-CAC, da Receita Federal, ou pelo Regularize, quando a dívida estiver inscrita na PGFN.
A iniciativa representa uma tentativa de reduzir o estoque de débitos federais de pequenos negócios e incentivar a regularidade dos pagamentos futuros. Seu alcance financeiro efetivo dependerá da quantidade de dívidas enquadradas e da manutenção das condições exigidas pela legislação.
Leia também: Aposentadoria do MEI pelo INSS: veja como funciona e quais benefícios estão incluídos