73% dos brasileiros sonham com a casa própria, mas gastos do governo dificultam queda dos juros
A casa própria continua entre os principais objetivos financeiros dos brasileiros, mas o custo do crédito mantém esse sonho distante para muitas famílias. Pesquisa da Ipsos mostra que 73% desejam ter um imóvel, enquanto juros elevados e preços altos aparecem entre os maiores obstáculos; ao mesmo tempo, o cenário fiscal influencia a velocidade com que as taxas podem cair.
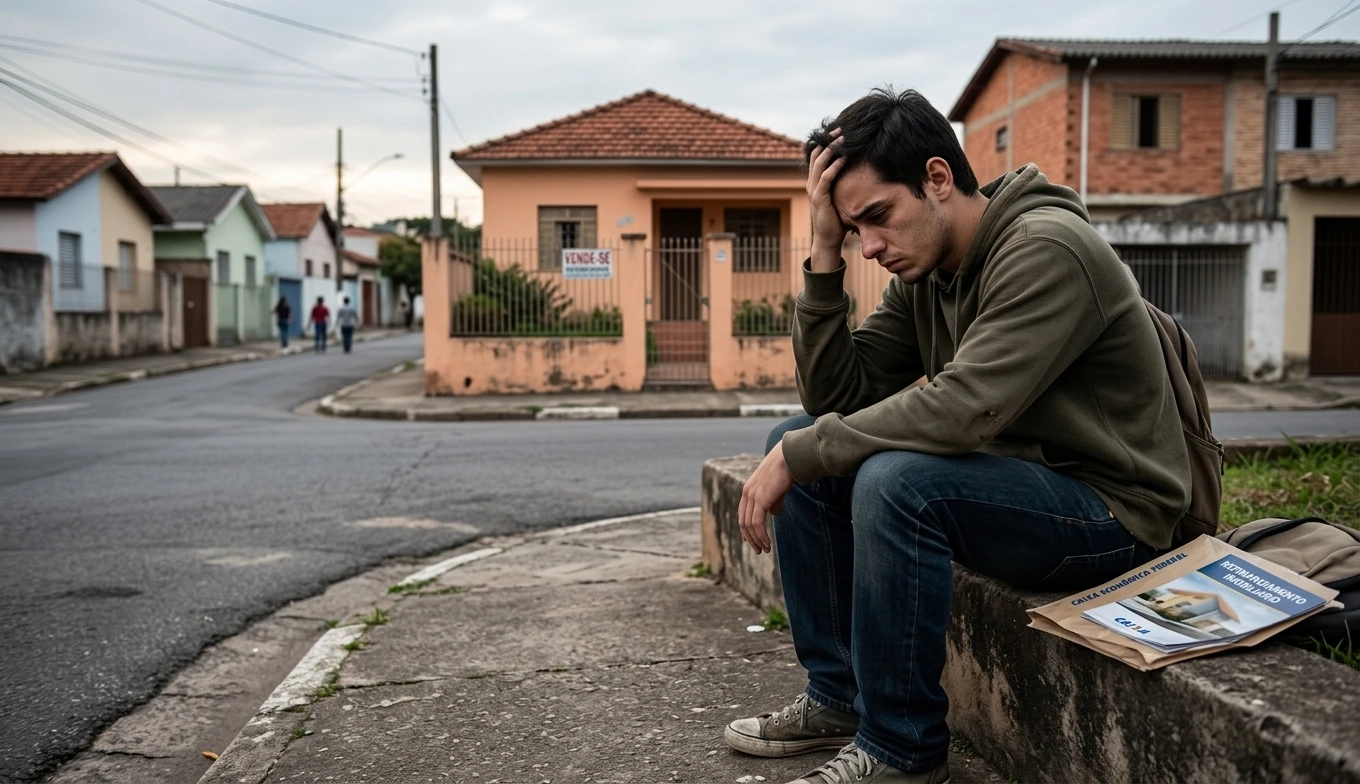
Ter um imóvel próprio ainda ocupa posição central nos planos das famílias brasileiras. Segundo o Ipsos Housing Monitor, 73% dos entrevistados no Brasil afirmam sonhar com a casa própria. Entre os jovens, 62% consideram que comprar um imóvel se tornou mais difícil do que para gerações anteriores.
O problema não está apenas no preço das casas e apartamentos. Como a maioria das compras depende de financiamento, juros elevados aumentam o valor das prestações, reduzem o montante que uma família consegue financiar e exigem renda maior para a aprovação do crédito.
Juros transformam financiamento em compromisso de décadas
O efeito aparece com força nas operações imobiliárias, que normalmente possuem prazos longos. Quanto maior a taxa cobrada, maior é a parcela da renda comprometida e o custo total pago até a quitação.
Simulações divulgadas pela B3 mostraram que um imóvel de R$ 1 milhão financiado nas condições tradicionais de mercado poderia gerar desembolso superior a R$ 3,28 milhões ao longo do contrato, dependendo da taxa, prazo e sistema de amortização.
Mesmo famílias que conseguem pagar uma prestação mensal podem ficar fora do financiamento por causa das regras de comprometimento de renda. Na prática, juros menores permitem financiar um valor maior com a mesma renda ou reduzir significativamente o custo da compra.
Contas públicas também entram na formação dos juros
A Selic não é definida simplesmente pelo nível de gastos do governo. Inflação, atividade econômica, mercado de trabalho, câmbio e expectativas também entram nas decisões do Banco Central. O próprio Copom, porém, destaca repetidamente que a situação fiscal influencia o prêmio de risco, as expectativas e a taxa de juros necessária para controlar a inflação.
Quando investidores passam a enxergar maior dificuldade para estabilizar a dívida pública, podem exigir juros mais altos para financiar o governo. Isso pressiona a curva de juros da economia e acaba chegando também ao crédito oferecido para empresas e consumidores.
Em 12 meses até maio de 2026, o setor público acumulou R$ 1,11 trilhão em juros nominais, equivalente a 8,48% do PIB. No mesmo período, o resultado primário do setor público registrava déficit acumulado de R$ 149 bilhões.
Gastos maiores não significam automaticamente juros maiores
A relação, entretanto, não é mecânica. Um aumento temporário de despesas não determina sozinho a trajetória da Selic. O Banco Central analisa principalmente o impacto da política fiscal sobre demanda, inflação e confiança na sustentabilidade da dívida.
Por isso, o ponto central é a percepção sobre a trajetória futura das contas públicas. O Copom afirma que uma política fiscal crível e capaz de reduzir o prêmio de risco favorece a convergência da inflação e cria condições mais favoráveis para juros menores.
O caminho contrário também pode ocorrer: dúvidas sobre controle da dívida e aumento persistente das despesas podem elevar a taxa considerada neutra para a economia, dificultando cortes mais rápidos.
Casa própria acaba pagando parte dessa conta
A ligação entre política fiscal e financiamento imobiliário acontece por diferentes canais. A Selic influencia o custo de captação dos bancos, enquanto os juros de longo prazo refletem também inflação esperada, risco fiscal e condições do mercado financeiro.
Mesmo depois que a Selic começa a cair, as taxas dos financiamentos não necessariamente recuam na mesma velocidade. Bancos ainda consideram custos de captação, risco de inadimplência, prazo do contrato e disponibilidade de recursos direcionados à habitação.
Esse cenário ajuda a explicar o contraste brasileiro: o desejo pela casa própria permanece elevado, mas a capacidade de financiá-la depende de condições macroeconômicas que vão muito além do preço do imóvel.
Reduzir inflação e melhorar a trajetória das contas públicas não garante sozinho crédito imobiliário barato, mas cria um ambiente mais favorável para juros menores. Para milhões de brasileiros, essa diferença pode determinar se a casa própria continuará apenas como objetivo de longo prazo ou finalmente caberá no orçamento familiar.
Leia também: Próximo presidente herdará um país com mais de R$ 2,4 trilhões em despesas obrigatórias em 2027